核心结论
2026 年,PVC 涂层布(PVC coated fabric)仍然是一个稳健扩张的刚需市场。多方研究机构口径显示:全球 PVC 布规模 2025 年底已突破 185 亿美元,2026 年预计约 193.5 亿美元(同比 +4.6%);更宽的“聚合物涂层布”口径则从 2026 年 251.2 亿美元增至 2033 年 358.2 亿美元(CAGR 5.2%),其中 PVC 仍占约 37% 的主导份额。增长来自交通、建筑膜结构与防护服装,而可持续配方正从卖点变成入场券。
背景:为什么这个市场稳
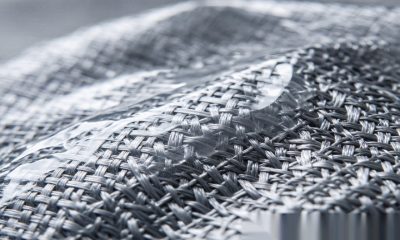
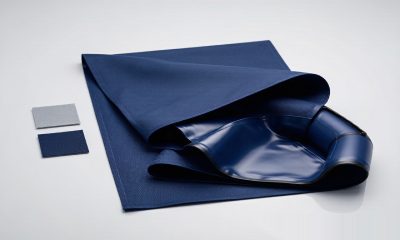
PVC 涂层布把编织或针织基布(多为涤纶、尼龙)与 PVC 涂层结合,获得防水、耐磨、耐候与长寿命。它广泛用于卡车篷布、工业罩、防护服、屋顶膜、遮阳棚、广告喷绘和农业。其成本效益与易焊接性,让它在 Transportation(聚合物涂层布应用约 33%)和建筑里难以被快速替代。
技术原理:产品结构的分化
按基材,涤纶基 PVC 布 2025 年全球份额约 58%(2026 年 57–59%),靠尺寸稳定性与性价比主导;尼龙基因其在极端环境耐磨与轻量,在航空航天与高端户外渗透上升,2026 年细分增速约 6.5%。按功能,阻燃、防水透气、抗菌防霉等高附加值占比持续提升。中国是全球最大生产消费国:2025 年 PVC 布产量约占全球 62%、约 210 万吨,2026 年预计 218 万吨(+3.8%),高端功能性产品需求年均增速超 8%。
应用场景:增长引擎在哪
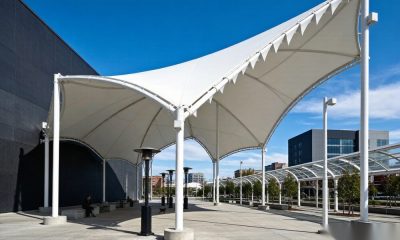
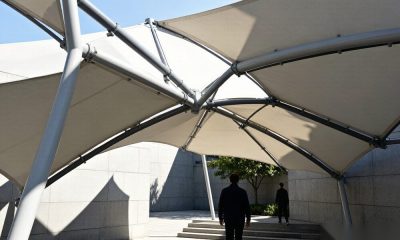
① 交通运输:车辆内饰、铁路座椅、飞机舱内、船舶软包、卡车篷布——全球汽车产量 2025 年达 9640 万辆(+3.9%)。② 建筑与张拉膜:大跨 canopy、停车棚、临时展馆。③ 防护服装与工业罩。亚太 2026 年约占聚合物涂层布 44%,是最大区域;北美成熟、欧洲受法规驱动转向无邻苯与低排放。
市场与趋势:可持续是分水岭
欧洲 2025 年回收 PVC 约 765,972 吨(同比 +5.7%),加工商登记回收 PVC 用量 508,109 吨——闭环在加速。与此同时,品牌去 PVC/PFAS 化推高对单一材质、可回收替代的需求(见本系列另一篇 PP 涂层布)。对 PVC 涂层布制造商,现实路径是:无邻苯配方、低 VOC、可回收设计与诚实的末端处理标注。
选型要点:采购商如何借数据决策
① 按应用选基材与克重:交通/篷布重强撕,建筑膜看拉伸与焊接性,池体看增强与水密。② 核对阻燃与环保认证(REACH、RoHS、ASTM D751 等力学测试口径)。③ 关注供应商的区域产能与交期,亚太仍是主要供源。④ 把可回收与低碳纳入评分,而不是最后才看。
常见问题(FAQ)
Q1:2026 年 PVC 涂层布市场还值得进入吗?
A1:值得,但门槛在升高。总需求仍在扩张(全球 +4.6%、聚合物涂层布 CAGR 5.2%),竞争焦点已转向高端功能性与可持续配方。
Q2:亚太为什么是核心产区?
A2:中国占全球 PVC 布产量约 62%、约 210 万吨,华东华南聚集 75% 以上产能,且下游汽车、基建与纺织加工链完整,成本与交期优势明显。
Q3:可持续会淘汰 PVC 涂层布吗?
A3:不会整体淘汰,但会重塑份额。无邻苯、低 VOC、可回收设计的供应商会吃掉高端订单;低端同质化产能将被合规与品牌准入挤压。
来源:GEP Research《全球及中国 PVC 布市场研究(2026)》、Coherent Market Insights、IndexBox、Transparency Market Research / Panchit 市场综述。